سرمایهگذاری در خاورمیانه همواره با یک چالش کلیدی همراه بوده: پیچیدگیهای مالیاتی و هزینههای پنهان. اگر شما هم به دنبال فرصتهای کسبوکار در منطقه خلیجفارس هستید، احتماله سوالات زیادی درباره مالیات شرکت ها در عمان داشته باشید. نرخ مالیات چقدر است؟ چه شرکتهایی مشمول مالیات میشوند؟ آیا معافیتهایی وجود دارد؟
سلطنت عمان در سالهای اخیر تحولات چشمگیری در نظام مالیاتی خود ایجاد کرده و با معرفی مالیات بر ارزشافزوده (VAT) در سال ۲۰۲۱ و بهروزرسانی قوانین مالیات شرکتی، محیط کسبوکار خود را شفافتر و سازگارتر با استانداردهای بینالمللی کرده است. اما این تغییرات چه تأثیری بر کسبوکار شما خواهند داشت؟
در این راهنمای جامع، قصد داریم تمام ابعاد مالیات شرکتها در عمان را از نرخهای مالیاتی گرفته تا معافیتها، مهلتها، جرایم و راهکارهای بهینهسازی مالیاتی بهطور کامل بررسی کنیم. این مقاله برای سرمایهگذاران خارجی، مدیران مالی شرکتها و هر کسی که قصد ثبت شرکت در عمان یا توسعه کسبوکار در عمان را دارد، نوشته شده است.
کلیات سیستم مالیاتی عمان
تاریخچه مالیات در سلطنت عمان
سیستم مالیاتی عمان مسیری تدریجی اما هدفمند را طی کرده است. تا قبل از سال ۲۰۱۷، عمان عمدتاً از درآمدهای نفتی و گازی خود برای تأمین بودجه دولتی استفاده میکرد و مالیاتهای مستقیم بر شرکتها نسبتاً محدود بود. اما با کاهش قیمت نفت و نیاز به تنوعبخشی منابع درآمدی، سلطنت عمان تصمیم گرفت ساختار مالیاتی خود را بهروز کند.
در سال ۲۰۱۷، قانون جدید مالیات بر درآمد تصویب شد که محدوده مالیاتگیری را گسترش داد و شفافیت بیشتری در محاسبات مالیاتی ایجاد کرد. این قانون تحت نظارت اداره کل مالیات سلطنت عمان (Tax Authority) اجرا میشود که مسئولیت جمعآوری، نظارت و اجرای قوانین مالیاتی را بر عهده دارد.
یکی از مهمترین نقاط عطف در این مسیر، معرفی مالیات بر ارزشافزوده (VAT) با نرخ ۵ درصد در آوریل ۲۰۲۱ بود که عمان را به جمع کشورهای خلیجفارس مجری VAT پیوند داد. این اقدام نشاندهنده تعهد عمان به استانداردهای مالی جهانی و ایجاد فضای شفافتر برای سرمایهگذاران بود.
انواع مالیاتها در عمان
سیستم مالیاتی عمان متنوع است و چندین نوع مالیات را شامل میشود:
مالیات بر درآمد شرکتها (Corporate Income Tax): این مهمترین نوع مالیات برای شرکتهای فعال در عمان است که بر درآمد خالص سالانه شرکتها اعمال میشود. نرخ استاندارد آن ۱۵ درصد بوده و برخی صنایع نرخهای خاص خود را دارند.
مالیات بر ارزشافزوده (VAT): این مالیات با نرخ ۵ درصد بر کالاها و خدمات مصرفی اعمال میشود و توسط کسبوکارها از مشتریان دریافت و به دولت پرداخت میشود.
مالیاتهای خاص صنعت نفت و گاز: شرکتهای فعال در بخش اکتشاف و استخراج نفت و گاز مشمول نرخهای مالیاتی بالاتری هستند که میتواند از ۳۵ تا ۵۵ درصد متغیر باشد. این نرخها بر اساس توافقات امتیازی و قراردادهای مشارکت در تولید تعیین میشود.
عوارض گمرکی: کالاهای وارداتی مشمول حقوق گمرکی هستند که نرخ آنها بر اساس نوع کالا و منشأ آن متفاوت است. عمان عضو شورای همکاری خلیجفارس (GCC) است و از تعرفه گمرکی مشترک این شورا پیروی میکند.
مالیات اجتماعی: شرکتها موظف به پرداخت حق بیمههای تأمین اجتماعی برای کارکنان عمانی خود هستند که این شامل سهم کارفرما و کارمند میشود.
نرخهای مالیات شرکتها در عمان
نرخ استاندارد مالیات شرکتی
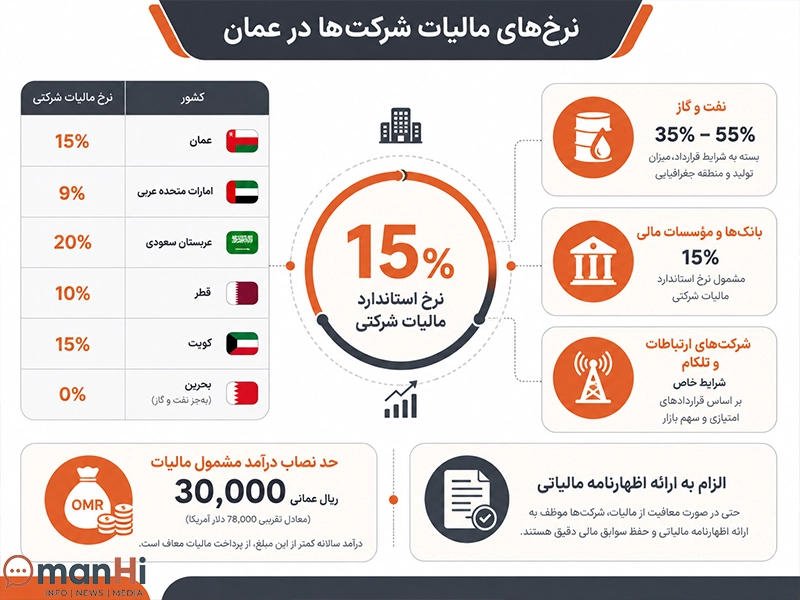
نرخ مالیات شرکتهای عادی در عمان ۱۵ درصد است که بر درآمد مشمول مالیات شرکت اعمال میشود. این نرخ برای اکثر شرکتهای تجاری، صنعتی و خدماتی فعال در کشور اعمال میشود. مهم است بدانید که این نرخ در مقایسه با بسیاری از کشورهای منطقه و حتی جهان، رقابتی و جذاب محسوب میشود.
برای درک بهتر، بیایید این نرخ را با برخی کشورهای همسایه مقایسه کنیم:
| کشور | نرخ مالیات شرکتی |
|---|---|
| عمان | ۱۵٪ |
| امارات متحده عربی | ۹٪ (از ژوئن ۲۰۲۳) |
| عربستان سعودی | ۲۰٪ |
| قطر | ۱۰٪ |
| کویت | ۱۵٪ |
| بحرین | ۰٪ (بهجز نفت و گاز) |
همانطور که مشاهده میکنید، عمان با نرخ ۱۵ درصدی خود در میانهی طیف قرار دارد و محیط مالیاتی متعادلی را ارائه میدهد که نه بسیار سنگین است و نه بهقدری پایین که سوالاتی درباره پایداری مالی دولت ایجاد کند.
نرخهای ویژه برای صنایع خاص
برخی صنایع و فعالیتها در عمان مشمول نرخهای مالیاتی متفاوتی هستند:
صنعت نفت و گاز: شرکتهای فعال در حوزه اکتشاف، توسعه و تولید نفت و گاز طبیعی با نرخهای بسیار بالاتری مواجه هستند. این نرخها معمولاً بین ۳۵ تا ۵۵ درصد متغیر است و به شرایط قرارداد، میزان تولید و منطقه جغرافیایی بستگی دارد. دلیل این نرخ بالا، ماهیت استراتژیک و سودآور این صنعت و تعهد شرکتها به سهیمشدن در منابع طبیعی کشور است.
بانکها و مؤسسات مالی: بانکها و شرکتهای مالی مشمول نرخ استاندارد ۱۵ درصد هستند، اما باید توجه داشت که نحوه محاسبه درآمد مشمول مالیات برای این مؤسسات ممکن است پیچیدهتر باشد و شامل درآمدهای سرمایهگذاری، بهره و کارمزدها میشود.
شرکتهای ارتباطات و تلکام: برخی شرکتهای بزرگ ارتباطات که انحصار یا سهم بازار قابلتوجهی دارند، ممکن است مشمول شرایط خاصی باشند که در قراردادهای امتیازی آنها تعریف شده است.
حد نصاب درآمد مشمول مالیات
یکی از سوالات مهم این است که آیا تمام شرکتها بدون توجه به اندازه و درآمدشان باید مالیات بپردازند؟ پاسخ این است که شرکتهایی که درآمد سالانه مشمول مالیات آنها کمتر از ۳۰,۰۰۰ ریال عمانی (معادل حدود ۷۸,۰۰۰ دلار آمریکا) باشد، عملاً از پرداخت مالیات معاف هستند.
این حد نصاب بهویژه برای کسبوکارهای کوچک و استارتاپها اهمیت دارد و به آنها فرصت میدهد تا در مراحل اولیه رشد خود بدون فشار مالیاتی سنگین فعالیت کنند. البته باید توجه داشت که حتی در صورت عدم پرداخت مالیات، شرکتها همچنان موظف به ارائه اظهارنامه مالیاتی و حفظ سوابق مالی دقیق هستند.
شرکتهای مشمول مالیات در عمان
شرکتهای عمانی
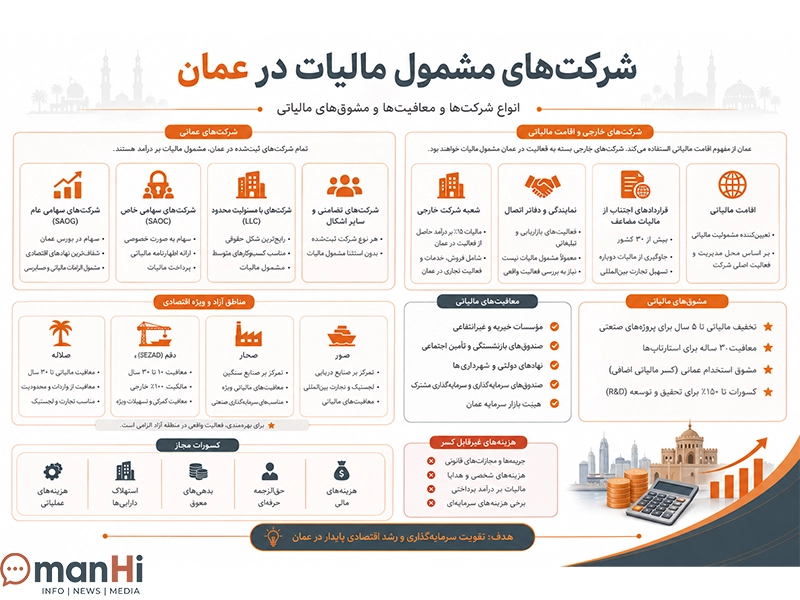
تمام شرکتهای ثبتشده در عمان، صرفنظر از ساختار حقوقی آنها، مشمول مالیات بر درآمد هستند. این شامل:
شرکتهای سهامی عام (Public Joint Stock Companies – SAOG): این شرکتها که سهام آنها در بورس عمان معامله میشود، بزرگترین و شفافترین نهادهای اقتصادی کشور محسوب میشوند و مشمول تمام الزامات مالیاتی و حسابرسی هستند.
شرکتهای سهامی خاص (Closed Joint Stock Companies – SAOC): این شرکتها که سهامشان بهصورت خصوصی معامله میشود، باید همانند شرکتهای عام اظهارنامه مالیاتی ارائه دهند و مالیات خود را بپردازند.
شرکتهای با مسئولیت محدود (Limited Liability Companies – LLC): محبوبترین شکل حقوقی برای کسبوکارهای متوسط و کوچک در عمان، این شرکتها نیز کاملاً مشمول قوانین مالیاتی هستند.
شرکتهای تضامنی و سایر اشکال حقوقی: هر نوع شرکت ثبتشده دیگری که در عمان فعالیت اقتصادی دارد، بدون استثنا مشمول مالیات است.
شرکتهای خارجی و اقامت مالیاتی
یکی از موضوعات بحثبرانگیز برای سرمایهگذاران بینالمللی، نحوه مالیاتگیری از شرکتهای خارجی است. عمان از مفهوم اقامت مالیاتی (Tax Residency) استفاده میکند که تعیین میکند کدام شرکتها مشمول مالیات در عمان هستند.
شعبه شرکتهای خارجی: اگر یک شرکت خارجی شعبهای در عمان داشته باشد، درآمدی که این شعبه در عمان کسب میکند مشمول مالیات ۱۵ درصدی میشود. این درآمد شامل فروش کالا، ارائه خدمات یا هر فعالیت تجاری دیگری است که مستقیماً در قلمرو عمان انجام میشود.
نمایندگیها و دفاتر اتصال: نمایندگیهای شرکتهای خارجی که فقط وظایف بازاریابی، تبلیغاتی یا هماهنگکننده دارند و فعالیت تجاری مستقیم انجام نمیدهند، معمولاً مشمول مالیات نیستند. اما مرز بین نمایندگی و شعبه گاهی مبهم است و تشخیص آن نیازمند بررسی دقیق فعالیتهای واقعی است.
قراردادهای اجتناب از مالیات مضاعف: عمان با بیش از ۳۰ کشور جهان قرارداد اجتناب از اخذ مالیات مضاعف امضا کرده است. این قراردادها مشخص میکنند که درآمد یک شرکت باید در کدام کشور مالیاتدهی شود و از پرداخت مالیات دوباره جلوگیری میکند. کشورهایی مانند انگلستان، آلمان، فرانسه، چین، هند، پاکستان، ترکیه و امارات متحده عربی از جمله کشورهایی هستند که با عمان چنین قراردادهایی دارند.
مناطق آزاد و ویژه اقتصادی
عمان چندین منطقه آزاد و ویژه اقتصادی را برای جذب سرمایهگذاری خارجی و توسعه بخشهای خاص ایجاد کرده است. این مناطق مزایای مالیاتی قابلتوجهی ارائه میدهند:
منطقه آزاد صلاله (Salalah Free Zone): این منطقه یکی از مهمترین مراکز لجستیکی منطقه است و شرکتهای مستقر در آن از معافیت مالیاتی تا ۳۰ سال برخوردارند. این معافیت شامل مالیات بر درآمد شرکت، مالیات بر واردات مواد اولیه و تجهیزات، و معافیت از محدودیتهای مالکیت خارجی میشود.
منطقه اقتصادی ویژه دقم (SEZAD – Special Economic Zone at Duqm): این منطقه عظیم که بیش از ۲,۰۰۰ کیلومتر مربع مساحت دارد، یکی از بزرگترین مناطق اقتصادی ویژه خاورمیانه است. شرکتهای سرمایهگذار در این منطقه از معافیت مالیاتی ۱۰ تا ۳۰ سال (بسته به نوع پروژه)، مالکیت ۱۰۰ درصد خارجی، معافیت گمرکی و تسهیلات ویزای کاری بهرهمند میشوند.
منطقه آزاد صحار (Sohar Free Zone): این منطقه با تمرکز بر صنایع سنگین، پتروشیمی و فلزات، معافیتهای مالیاتی مشابهی ارائه میدهد.
منطقه آزاد صور (Sur Free Zone): با تمرکز بر صنایع دریایی، لجستیک و تجارت بینالمللی.
نکته مهم این است که برای بهرهمندی از این معافیتها، شرکتها باید واقعاً در این مناطق فعالیت تجاری داشته باشند و صرفاً ثبت اداری کافی نیست. اداره مالیات عمان بهدقت محتوای اقتصادی (Economic Substance) فعالیتها را بررسی میکند تا از سوءاستفاده جلوگیری کند.
معافیتها و مشوقهای مالیاتی در عمان
معافیتهای قانونی مالیات عمان
قانون مالیات عمان برخی نهادها و سازمانها را بهطور کامل از پرداخت مالیات معاف کرده است:
مؤسسات خیریه و غیرانتفاعی: سازمانهای بشردوستانه، خیریههای ثبتشده و مؤسسات غیرانتفاعی که هدف اصلیشان کسب سود نیست، از مالیات معاف هستند. اما این معافیت مشروط به تأیید فعالیتهای آنها توسط وزارت توسعه اجتماعی و ارائه گزارشهای مالی شفاف است.
صندوقهای بازنشستگی و تأمین اجتماعی: صندوق بازنشستگی دولتی عمان و صندوقهای تأمین اجتماعی از مالیات بر درآمد معاف هستند.
نهادهای دولتی و شهرداریها: ادارات دولتی، شهرداریها و سایر نهادهای عمومی که توسط دولت اداره میشوند، مشمول مالیات نیستند.
صندوقهای سرمایهگذاری و سرمایهگذاری مشترک: برخی صندوقهای سرمایهگذاری که تحت نظارت هیئت بازار سرمایه عمان فعالیت میکنند، ممکن است از معافیتهای جزئی یا کامل برخوردار باشند.
مشوقهای سرمایهگذاری
دولت عمان برای جذب سرمایهگذاری در بخشهای کلیدی، مشوقهای مالیاتی متعددی ارائه میدهد:
تخفیفات مالیاتی برای پروژههای صنعتی: شرکتهایی که در حوزههای صنعتی استراتژیک مانند تولید، ساختوساز صنعتی، فناوریهای نوین یا صنایع تبدیلی سرمایهگذاری میکنند، میتوانند از تخفیف مالیاتی تا ۵ سال برخوردار شوند. برای دریافت این مشوق، سرمایهگذار باید حداقل میزان سرمایهگذاری مشخصی انجام دهد و تعداد مشخصی شغل برای شهروندان عمانی ایجاد کند.
معافیت برای شرکتهای استارتاپی: عمان بهتازگی برنامه حمایت از استارتاپها را راهاندازی کرده که شامل تخفیف یا معافیت مالیاتی برای ۳ سال اول فعالیت است. این برنامه بهویژه برای شرکتهای فناوری، نوآوری و اقتصاد دیجیتال طراحی شده است.
مشوقهای عمانیسازی نیروی کار: شرکتهایی که بیش از حد تعیینشده (معمولاً ۳۵ تا ۵۰ درصد) از کارکنان خود را عمانی استخدام کنند، میتوانند از کسورات مالیاتی اضافی برای هزینههای آموزش و حقوق این کارکنان بهرهمند شوند. این سیاست بخشی از برنامه ملی اشتغالزایی عمان است.
پیشنهاد می کنیم مقاله هزینه زندگی در عمان را مطالعه کنید.
کسورات تحقیق و توسعه: هزینههای صرفشده برای تحقیق و توسعه (R&D) در برخی موارد میتوانند تا ۱۵۰ درصد از درآمد مشمول مالیات کسر شوند. این مشوق برای ترویج نوآوری و توسعه فناوری در کشور طراحی شده است.
کسورات مجاز در عمان
شرکتها میتوانند هزینههای مشخصی را از درآمد ناخالص خود کسر کنند تا به درآمد مشمول مالیات برسند:
- هزینههای عملیاتی: حقوق و دستمزد کارکنان، اجاره، برق، آب، ارتباطات و سایر هزینههای ضروری کسبوکار
- استهلاک داراییها: استهلاک ساختمانها، ماشینآلات و تجهیزات با نرخهای مشخصشده توسط قانون
- بدهیهای معوق: بدهیهایی که قطعیت دارد وصول نخواهد شد، پس از اثبات و مستندسازی
- حقالزحمه حرفهای: هزینههای پرداختی به حسابداران، وکلا، مشاوران و سایر متخصصان
- هزینههای مالی: بهره وامها و تسهیلات اعتباری (تا سقف مشخص)
هزینههایی که قابل کسر نیستند شامل: جریمهها و مجازاتهای قانونی، هزینههای شخصی، هدایا و رشوه، مالیات بر درآمد پرداختی، و برخی هزینههای سرمایهای که باید سرمایهگذاری شوند و طی سالها مستهلک شوند.
نحوه محاسبه و پرداخت مالیات شرکتها در عمان
پایه محاسبه مالیات
محاسبه مالیات شرکتها در عمان بر اساس یک فرمول ساده انجام میشود:
نرخ مالیات×درآمد مشمول مالیات=مالیات قابل پرداخت
اما رسیدن به “درآمد مشمول مالیات” نیازمند محاسبات دقیقتری است:
معافیتها−استهلاک− هزینههای قابل کسر−درآمد ناخالص=درآمد مشمول مالیات
مثال عددی:
فرض کنید یک شرکت تجاری در مسقط درآمد ناخالص سالانه ۵۰۰,۰۰۰ ریال عمانی دارد:
- درآمد ناخالص: ۵۰۰,۰۰۰ ریال
- هزینههای عملیاتی (حقوق، اجاره، و غیره): ۲۰۰,۰۰۰ ریال
- استهلاک داراییها: ۵۰,۰۰۰ ریال
- سایر هزینههای قابل کسر: ۳۰,۰۰۰ ریال
ریال 220,000 =30,000-50,000-200,000-500,000 =درآمد مشمول مالیات
ریال عمان 33,000=0.15×220,000=مالیات قابل پرداخت
یک نکته حیاتی این است که صورتهای مالی شرکت باید بر اساس استانداردهای بینالمللی گزارشگری مالی (IFRS) یا استانداردهای پذیرفتهشده توسط اداره مالیات تهیه شود.
سال مالیاتی و مهلتهای قانونی در عمان
سال مالیاتی در عمان بهطور استاندارد از ۱ ژانویه تا ۳۱ دسامبر (یعنی سال میلادی) است. اما شرکتها میتوانند با کسب مجوز از اداره کل مالیات، سال مالی متفاوتی را انتخاب کنند که با چرخه کسبوکار آنها هماهنگتر باشد.
مهلتهای کلیدی که باید به خاطر بسپارید:
- تکمیل و ارسال اظهارنامه مالیاتی: حداکثر تا ۳ ماه پس از پایان سال مالیاتی (برای سال میلادی: تا ۳۱ مارس)
- پرداخت مالیات نهایی: حداکثر ۲۱ روز پس از ارسال اظهارنامه
- پیشپرداخت مالیات فصلی: شرکتهایی که درآمد سالانهشان بیش از ۱۰۰,۰۰۰ ریال عمانی است، باید بهصورت فصلی ۲۵ درصد از مالیات برآوردی سالانه را پیشپرداخت کنند
این پیشپرداختها در چهار قسط (هر ۳ ماه یکبار) انجام میشود و در نهایت با مالیات واقعی سال تسویه میشود. اگر پیشپرداختها بیش از مالیات نهایی باشد، اداره مالیات مابهالتفاوت را بازپرداخت میکند.
سیستم پرداخت الکترونیکی مالیات در عمان
اداره کل مالیات عمان سیستم الکترونیکی جامعی با نام “دریشه” (Dhareeba) راهاندازی کرده که تمام فرآیندهای مالیاتی از طریق آن انجام میشود:
- ثبتنام و دریافت شماره مالیاتی
- تکمیل و ارسال اظهارنامه آنلاین
- پرداخت مالیات از طریق درگاه بانکی
- پیگیری وضعیت پرونده و دریافت اعلانها
- ارتباط با اداره مالیات و ارسال مستندات
این سیستم ۲۴ ساعته در دسترس است و تمام تعاملات بهصورت دیجیتال ثبت و پیگیری میشود، که شفافیت و سرعت فرآیند را بهطور چشمگیری افزایش داده است.
اظهارنامه مالیاتی و الزامات قانونی در عمان
تکمیل اظهارنامه مالیاتی
تمام شرکتهای ثبتشده در عمان، حتی اگر درآمدی نداشته باشند یا زیانده باشند، موظف به ارائه اظهارنامه مالیاتی سالانه هستند. این اظهارنامه باید شامل:
- اطلاعات شناسایی شرکت: نام، شماره ثبت، آدرس، فعالیت اصلی
- صورتهای مالی کامل: ترازنامه، صورت سود و زیان، گردش وجوه نقد
- جزئیات درآمدها: تفکیک درآمد به تفکیک منابع مختلف
- فهرست هزینههای قابل کسر: با مستندات لازم
- محاسبه استهلاک: برای تمام داراییهای ثابت
- اطلاعات معاملات با اشخاص وابسته: که بهدقت بررسی میشود (Transfer Pricing)
یکی از نکات حساس، قیمتگذاری انتقالی (Transfer Pricing) است. اگر شرکت شما با شرکتهای وابسته در سایر کشورها معامله میکند، باید اثبات کنید که این معاملات بر اساس قیمتهای بازار آزاد (Arm’s Length Principle) انجام شدهاند. عدم رعایت این اصل میتواند منجر به تعدیل درآمد توسط اداره مالیات و پرداخت مالیات اضافی شود.
الزامات حسابرسی در عمان
شرکتهایی که درآمد سالانهشان بیش از ۱۰۰,۰۰۰ ریال عمانی است، موظفند صورتهای مالی خود را توسط حسابرس مستقل معتمد حسابرسی کنند. این حسابرس باید:
- عضو انجمن حسابداران و حسابرسان عمان باشد
- صلاحیت حسابرسی قانونی داشته باشد
- مستقل از شرکت و سهامداران آن باشد
گزارش حسابرسی باید همراه با اظهارنامه مالیاتی ارسال شود و هرگونه تحریف یا اشتباه عمدی در آن میتواند هم برای شرکت و هم برای حسابرس پیامدهای قانونی جدی داشته باشد.
صورتهای مالی باید براساس استانداردهای بینالمللی گزارشگری مالی (IFRS) تهیه شود. این الزام باعث میشود صورتهای مالی شرکتهای عمانی با استانداردهای جهانی هماهنگ باشد و برای سرمایهگذاران بینالمللی قابل فهم و قابل اعتماد باشد.
نگهداری اسناد و مدارک
یکی از الزامات مهم قانونی که بسیاری از شرکتها آن را دستکم میگیرند، نگهداری اسناد مالی است. طبق قانون عمان:
- تمام اسناد و مدارک مالی، فاکتورها، قراردادها، صورتحسابها و مکاتبات مرتبط با معاملات باید حداقل ۱۰ سال نگهداری شود.
- این اسناد میتواند بهصورت فیزیکی یا دیجیتال نگهداری شود، اما باید در صورت درخواست اداره مالیات، فوراً قابل ارائه باشد.
- دفاتر حسابداری باید روزانه بهروزرسانی شود و تمام تراکنشها بهطور دقیق ثبت شود.
- اداره مالیات میتواند در هر زمان بازرسی انجام دهد و عدم ارائه اسناد یا وجود نقص در آنها میتواند منجر به جریمههای سنگین شود.
جرایم و مجازاتهای مالیاتی در عمان
جریمه تأخیر در ارسال اظهارنامه در عمان
اگر شرکتی در مهلت قانونی (۳ ماه پس از پایان سال مالی) اظهارنامه خود را ارسال نکند، با جریمههایی مواجه میشود:
- جریمه ثابت: ۱۰۰ ریال عمانی برای هر ماه تأخیر
- جریمه متغیر: اگر تأخیر بیش از ۶ ماه باشد، علاوه بر جریمه ماهانه، جریمه اضافی معادل ۱ درصد از مالیات قابل پرداخت برای هر ماه تأخیر اضافه میشود
مثال: اگر شرکتی با مالیات ۵۰,۰۰۰ ریال عمانی، اظهارنامه خود را ۸ ماه دیرتر ارسال کند:
ریال 800=100×8=جریمه ثابت
ریال 1,000=2×0.01×50,000=جریمه متغیر (برای ۲ ماه اضافی)
ریال عمانی 1,800=1,000+800=جمع جریمه
جریمه عدم پرداخت مالیات در عمان
پرداخت مالیات باید حداکثر ۲۱ روز پس از ارسال اظهارنامه انجام شود. در صورت تأخیر:
- جریمه تأخیر: معادل ۱ درصد از مبلغ مالیات برای هر ماه تأخیر
- این جریمه تا زمان پرداخت کامل مالیات و جریمه تأخیر، بهصورت مرکب محاسبه میشود
علاوه بر این، اداره مالیات میتواند:
- حسابهای بانکی شرکت را مسدود کند
- از صدور یا تمدید مجوزهای کسبوکار جلوگیری کند
- داراییهای شرکت را توقیف کند
- در موارد شدید، علیه مدیران شرکت اقدام قانونی کند
فرار مالیاتی و پیامدهای آن در عمان
فرار مالیاتی که شامل ارائه اطلاعات نادرست، پنهانکاری درآمد، جعل اسناد یا هر اقدام عمدی برای کاهش مالیات است، جرمی جدی محسوب میشود:
- جریمه مالی: تا ۵ برابر مبلغ مالیات فرار شده
- مجازات حبس: تا ۳ سال زندان برای مدیران مسئول
- لغو مجوزهای کسبوکار: ممکن است مجوز فعالیت شرکت کاملاً لغو شود
- محرومیت از مناقصات دولتی: شرکت برای سالها از شرکت در پروژههای دولتی محروم میشود
اداره مالیات عمان با همکاری سازمانهای بینالمللی و تبادل اطلاعات مالیاتی با کشورهای دیگر، توانایی بالایی در کشف فرار مالیاتی دارد. بنابراین تلاش برای فرار از مالیات نهتنها غیراخلاقی، بلکه بسیار پرریسک است.
مالیات بر ارزشافزوده (VAT) در عمان
معرفی VAT و نرخ آن
یکی از مهمترین تحولات مالیاتی عمان در سالهای اخیر، معرفی مالیات بر ارزشافزوده (VAT) با نرخ ۵ درصد از ۱۶ آوریل ۲۰۲۱ بود. این مالیات بر اکثر کالاها و خدمات مصرفی در عمان اعمال میشود.
برخلاف مالیات بر درآمد شرکتها که مستقیماً از درآمد شرکت کسر میشود، VAT یک مالیات غیرمستقیم است که توسط کسبوکارها از مشتریان دریافت و به دولت پرداخت میشود. به عبارت دیگر، شرکتها نقش جمعآورنده مالیات را برای دولت ایفا میکنند.
کالاها و خدمات معاف از VAT:
- خدمات آموزشی
- خدمات بهداشتی و درمانی
- اجاره املاک مسکونی
- صادرات بینالمللی (Zero-rated)
- برخی محصولات غذایی اساسی
- خدمات مالی خاص
کالاها و خدمات مشمول نرخ صفر (Zero-rated):
این کالاها از VAT معاف نیستند، بلکه با نرخ صفر درصد مشمول VAT هستند. تفاوت مهم این است که کسبوکارهایی که کالای Zero-rated میفروشند، میتوانند VAT پرداختی خود برای خریدها را برگشت بگیرند.
شرایط ثبتنام در سیستم VAT
ثبتنام در سیستم VAT بر اساس گردش مالی سالانه شرکت الزامی یا اختیاری است:
- ثبتنام اجباری: شرکتهایی که گردش مالی سالانه (یا پیشبینی گردش مالی) آنها بیش از ۳۸,۵۰۰ ریال عمانی (حدود ۱۰۰,۰۰۰ دلار) باشد، موظف به ثبتنام در سیستم VAT هستند
- ثبتنام اختیاری: شرکتهایی با گردش مالی بین ۱۹,۲۵۰ تا ۳۸,۵۰۰ ریال عمانی میتوانند بهصورت داوطلبانه ثبتنام کنند
- شرکتهای کوچکتر: معاف از الزام ثبتنام هستند
فرآیند ثبتنام:
ثبتنام باید از طریق پورتال الکترونیکی “دریشه” انجام شود و شامل:
- تکمیل فرم ثبتنام آنلاین
- بارگذاری مدارک شرکت (جواز کسب، اساسنامه، صورتهای مالی)
- ارائه برآورد گردش مالی سالانه
- دریافت شماره ثبت VAT (Tax Registration Number – TRN)
- پس از ثبتنام، شرکت موظف است:
- در تمام فاکتورها شماره TRN را درج کند
- هر سه ماه یکبار اظهارنامه VAT ارسال کند
- VAT دریافتی از مشتریان را پرداخت کند
- VAT پرداختی برای خریدهای خود را درخواست برگشت کند
مالیات شرکتهای خارجی و اقامت مالیاتی در عمان
تعیین اقامت مالیاتی در عمان
یک شرکت خارجی در عمان مقیم مالیاتی محسوب میشود اگر:
- مکان ثبت: در عمان ثبت و تأسیس شده باشد
- محل مدیریت اصلی: مرکز اداره و کنترل مؤثر شرکت در عمان باشد
- فعالیت تجاری دائم: تأسیسات ثابت تجاری یا صنعتی در عمان داشته باشد
اگر شرکتی مقیم مالیاتی عمان باشد، تمام درآمدهای جهانی آن مشمول مالیات عمان میشود (البته با در نظر گرفتن قراردادهای اجتناب از مالیات مضاعف).
قراردادهای اجتناب از مالیات مضاعف (Double Tax Treaties)
عمان با بیش از ۳۰ کشور قرارداد اجتناب از مالیات مضاعف دارد. این قراردادها:
- مشخص میکنند که درآمد باید در کدام کشور مالیاتدهی شود
- از پرداخت مالیات دوباره روی یک درآمد جلوگیری میکنند
- نرخهای مالیات منبع را محدود میکنند
- سازوکارهایی برای رفع اختلافات مالیاتی فراهم میکنند
برخی از کشورهایی که با عمان قرارداد دارند:
امارات متحده عربی، قطر، بحرین، کویت
انگلستان، فرانسه، آلمان، ایتالیا
چین، هند، پاکستان، بنگلادش
ترکیه، مصر، اردن، لبنان
مالیات منبع (Withholding Tax)
مالیات منبع نوعی مالیاتی است که هنگام پرداخت به شرکتها یا افراد غیرمقیم، از مبدأ کسر و به اداره مالیات پرداخت میشود. نرخهای استاندارد:
- سود سهام (Dividends): ۱۰٪
- بهره (Interest): ۱۰٪
- حقالامتیاز (Royalties): ۱۰٪
- حقالزحمه فنی و مدیریتی: ۱۰٪
این نرخها ممکن است بر اساس قراردادهای اجتناب از مالیات مضاعف کاهش یابد یا حتی به صفر برسد. مثلاً اگر شرکتی در امارات به شرکت عمانی بهره بپردازد، بر اساس قرارداد بین دو کشور، نرخ مالیات منبع میتواند به ۵٪ یا حتی ۰٪ کاهش یابد.
مسئولیت پرداخت: شرکت عمانی که پرداخت را انجام میدهد، موظف است مالیات را کسر کرده و ظرف ۱۰ روز به اداره مالیات پرداخت کند. عدم کسر یا تأخیر در پرداخت مالیات منبع میتواند منجر به جریمه شود.
مقایسه عمان با سایر کشورهای حوزه خلیجفارس
یکی از سوالات مهم سرمایهگذاران این است: چرا عمان؟ چه مزیتهایی نسبت به کشورهای همسایه دارد؟
مقایسه نرخهای مالیاتی
| کشور | مالیات شرکتی | VAT | مالیات نفت/گاز | مزایای ویژه |
|---|---|---|---|---|
| عمان | ۱۵٪ | ۵٪ | ۳۵-۵۵٪ | معافیت تا ۳۰ سال در مناطق آزاد |
| امارات | ۹٪ | ۵٪ | ۰٪ | مناطق آزاد متعدد با معافیت کامل |
| عربستان | ۲۰٪ | ۱۵٪ | ۵۰-۸۵٪ | مشوقهای ویژن ۲۰۳۰ |
| قطر | ۱۰٪ | ۰٪ | ۳۵٪ | معافیت کامل در مناطق آزاد |
| کویت | ۱۵٪ | ۰٪ | ۵۵٪ | محدودیتهای سرمایهگذاری خارجی |
| بحرین | ۰٪ (غیر نفتی) | ۱۰٪ | ۴۶٪ | عدم مالیات بر شرکتهای غیرنفتی |
عدم مالیات بر شرکتهای غیرنفتی در عمان
مزایای رقابتی عمان
- موقعیت جغرافیایی استراتژیک: عمان تنها کشور حوزه خلیجفارس است که هم به خلیجفارس و هم به دریای عمان (اقیانوس هند) دسترسی دارد. این موقعیت آن را به یک هاب لجستیکی مهم تبدیل کرده است.
- ثبات سیاسی و امنیتی: عمان از ثبات سیاسی بالایی برخوردار است و در تمام دورانهای بحرانی منطقه، موضع بیطرف و سازنده داشته است.
- زیرساختهای مدرن: بندرهای پیشرفته (صلاله، صحار، دقم)، فرودگاههای بینالمللی، جادهها و شبکه ارتباطات.
- نیروی کار تحصیلکرده: عمان سرمایهگذاری سنگینی روی آموزش کرده و نیروی کار ماهر و انگلیسیزبان دارد.
- فرهنگ پذیرای کسبوکار: دولت عمان سیاستهای حمایتی از سرمایهگذار دارد و فرآیندهای اداری را سادهتر کرده است.
- هزینههای عملیاتی مناسب: در مقایسه با امارات، هزینههای اجاره، نیروی کار و زندگی در عمان پایینتر است که برای استارتاپها و SMEها جذاب است.
راهنمای عملی برای سرمایهگذاران در عمان
مراحل ثبت شرکت و دریافت مجوزهای مالیاتی
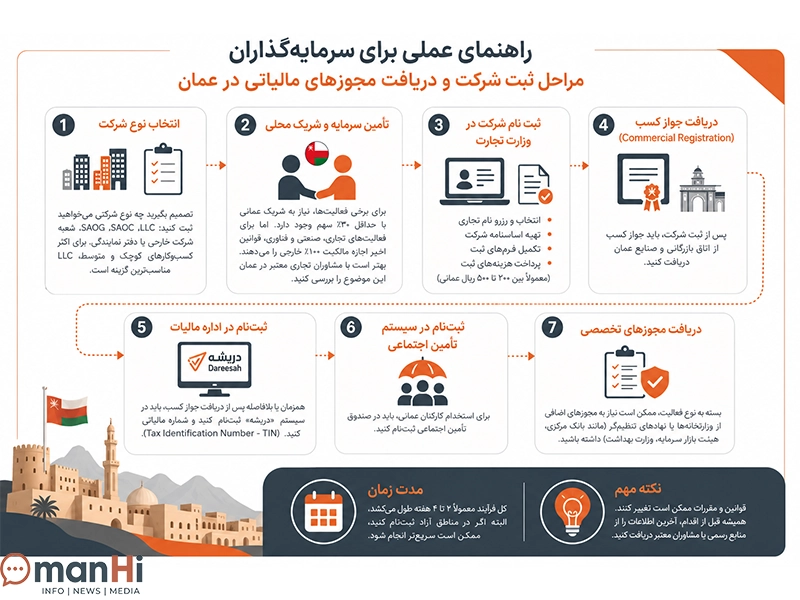
اگر تصمیم گرفتید در عمان سرمایهگذاری کنید، مراحل زیر را باید طی کنید:
۱. انتخاب نوع شرکت:
ابتدا باید تصمیم بگیرید چه نوع شرکتی میخواهید ثبت کنید: LLC، SAOC، SAOG، شعبه شرکت خارجی یا دفتر نمایندگی. برای اکثر کسبوکارهای کوچک و متوسط، LLC مناسبترین گزینه است.
۲. تأمین سرمایه و شریک محلی:
برای برخی فعالیتها، نیاز به شریک عمانی با حداقل ۳۰٪ سهم وجود دارد. اما برای فعالیتهای تجاری، صنعتی و فناوری، قوانین اخیر اجازه مالکیت ۱۰۰٪ خارجی را میدهند. بهتر است با مشاوران تجاری معتبر در عمان این موضوع را بررسی کنید.
۳. ثبت نام شرکت در وزارت تجارت:
- انتخاب و رزرو نام تجاری
- تهیه اساسنامه شرکت
- تکمیل فرمهای ثبت
- پرداخت هزینههای ثبت (معمولاً بین ۲۰۰ تا ۵۰۰ ریال عمانی)
۴. دریافت جواز کسب (Commercial Registration):
پس از ثبت شرکت، باید جواز کسب از اتاق بازرگانی و صنایع عمان دریافت کنید.
۵. ثبتنام در اداره مالیات:
همزمان یا بلافاصله پس از دریافت جواز کسب، باید در سیستم “دریشه” ثبتنام کنید و شماره مالیاتی (Tax Identification Number – TIN) دریافت کنید.
۶. ثبتنام در سیستم تأمین اجتماعی:
برای استخدام کارکنان عمانی، باید در صندوق تأمین اجتماعی ثبتنام کنید.
۷. دریافت مجوزهای تخصصی:
بسته به نوع فعالیت، ممکن است نیاز به مجوزهای اضافی از وزارتخانهها یا نهادهای تنظیمگر (مانند بانک مرکزی، هیئت بازار سرمایه، وزارت بهداشت) داشته باشید.
مدت زمان: کل فرآیند معمولاً ۲ تا ۴ هفته طول میکشد، البته اگر در مناطق آزاد ثبتنام کنید، ممکن است سریعتر انجام شود.
انتخاب مشاور مالیاتی در عمان
با توجه به پیچیدگیهای قوانین مالیاتی، استفاده از مشاور مالیاتی حرفهای بهشدت توصیه میشود:
چه زمانی به مشاور نیاز دارید؟
- در مراحل اولیه راهاندازی کسبوکار برای انتخاب بهترین ساختار حقوقی
- هنگام تکمیل اولین اظهارنامه مالیاتی
- زمانی که با اداره مالیات اختلاف دارید
- برای بهینهسازی بار مالیاتی و استفاده از معافیتها
- هنگام معاملات بینالمللی یا با اشخاص وابسته
چگونه مشاور خوب انتخاب کنیم؟
- بررسی سابقه و تجربه در زمینه مالیات عمان
- عضویت در انجمنهای حرفهای (مانند SOCPA – Society of Certified Public Accountants in Oman)
- درک عمیق از صنعت شما
- شفافیت در هزینهها و نحوه ارائه خدمات
- ارائه مراجع و نمونهکارهای قبلی
هزینههای متداول مشاوره مالیاتی:
- مشاوره اولیه و ساختاردهی: ۵۰۰ تا ۲,۰۰۰ ریال عمانی
- تکمیل اظهارنامه سالانه: ۳۰۰ تا ۱,۵۰۰ ریال بسته به پیچیدگی
- نمایندگی در اختلافات مالیاتی: بر اساس ساعت کار (۵۰ تا ۱۵۰ ریال در ساعت)
نکات کاهش قانونی بار مالیاتی در عمان
بهینهسازی مالیاتی به معنای استفاده هوشمندانه از قوانین برای کاهش قانونی مالیات است، نه فرار مالیاتی:
۱. بهکارگیری تمام کسورات مجاز:
مطمئن شوید که تمام هزینههای قابل کسر را شناسایی و ثبت میکنید:
- استهلاک داراییهای ثابت با نرخهای قانونی
- هزینههای تحقیق و توسعه که کسورات ویژه دارند
- هزینههای آموزش کارکنان عمانی
- بدهیهای معوق که قابل کسر هستند
۲. استفاده از معافیتهای قانونی:
- اگر امکان دارد، بخشی از فعالیتهای خود را به مناطق آزاد منتقل کنید
- از مشوقهای عمانی سازی استفاده کنید
- در صورت واجد شرایط بودن، برای معافیتهای صادراتی اقدام کنید
۳. مدیریت زمانبندی درآمد و هزینه:
با برنامهریزی صحیح، میتوانید درآمدها و هزینهها را در سالهای مختلف توزیع کنید
خرید داراییهای سرمایهای را در زمان مناسب انجام دهید تا از استهلاک بیشتری بهرهمند شوید
۴. استفاده از قراردادهای اجتناب از مالیات مضاعف:
- اگر درآمد از کشورهای دیگر دارید، ساختار معاملات را طوری طراحی کنید که از این قراردادها بهره ببرید
- مالیات منبع را با استفاده از گواهی اقامت مالیاتی کاهش دهید
۵. ساختاردهی صحیح معاملات با اشخاص وابسته:
- اگر با شرکتهای وابسته کار میکنید، مطمئن شوید قیمتگذاری شما منطبق با Arm’s Length Principle است
- مستندسازی کامل برای اثبات عادلانه بودن قیمتها داشته باشید
۶. مدیریت VAT:
- مطمئن شوید که تمام VAT پرداختی خود را بهدرستی ثبت و برگشت میگیرید
- برای معاملات صادراتی که Zero-rated هستند، مستندات کامل نگهداری کنید
تحولات اخیر و چشمانداز آینده مالیات در عمان
اصلاحات مالیاتی عمان در ۲۰۲۶
سال ۲۰۲۶ شاهد چند تحول مهم در سیستم مالیاتی عمان بودهایم:
۱. دیجیتالیسازی کامل فرآیندهای مالیاتی:
اداره مالیات عمان سیستم “دریشه” را بهطور گستردهتری توسعه داده و حالا امکانات جدیدی مانند:
- فاکتورهای الکترونیکی (e-Invoicing) برای تمام معاملات B2B بالای ۱,۰۰۰ ریال
- پیگیری لحظهای وضعیت پرونده مالیاتی
- درگاه یکپارچه برای ارتباط با سایر نهادهای دولتی
- هوش مصنوعی برای شناسایی ناهنجاریهای مالیاتی
۲. تشدید نظارت بر قیمتگذاری انتقالی:
با الحاق عمان به چارچوب BEPS (Base Erosion and Profit Shifting) سازمان همکاری اقتصادی و توسعه (OECD)، نظارت بر معاملات بینالمللی شرکتهای چندملیتی تشدید شده است. شرکتها باید:
- گزارش Country-by-Country (CbCR) ارائه دهند
- فایل اصلی (Master File) و محلی (Local File) برای Transfer Pricing تهیه کنند
- شفافیت بیشتری در معاملات با اشخاص وابسته داشته باشند
۳. گسترش پایه مالیاتی:
دولت عمان برای تنوعبخشی به منابع درآمدی خود، در حال بررسی گسترش پایه مالیاتی است:
- احتمال افزایش نرخ VAT از ۵٪ به ۷-۸٪ در سالهای آینده
- بررسی امکان معرفی مالیات بر ثروت یا دارایی برای افراد ثروتمند
- توسعه مالیاتهای زیستمحیطی (Carbon Tax) برای صنایع آلاینده
۴. حمایت بیشتر از استارتاپها و SMEها:
- افزایش حد معافیت مالیاتی برای شرکتهای نوپا
- ارائه کسورات ویژه برای هزینههای نوآوری و فناوری
- تسهیلات ویژه برای شرکتهای فعال در اقتصاد دیجیتال
چشمانداز آینده مالیاتی در عمان
همگرایی با سیستمهای مالیاتی منطقه:
در چارچوب شورای همکاری خلیجفارس (GCC)، کشورهای عضو در حال هماهنگسازی سیستمهای مالیاتی خود هستند. انتظار میرود:
- یکپارچگی بیشتر در قوانین VAT
- تبادل خودکار اطلاعات مالیاتی بین کشورها
- هماهنگی در مبارزه با فرار مالیاتی
مالیات اقتصاد دیجیتال:
با رشد تجارت الکترونیکی و کسبوکارهای دیجیتال، عمان در حال بررسی چارچوبهای جدیدی برای مالیاتستانی از این بخش است:
- مالیات بر خدمات دیجیتال ارائهشده توسط شرکتهای خارجی
- الزام پلتفرمهای بینالمللی به ثبتنام و پرداخت مالیات در عمان
- نظارت بر معاملات ارزهای دیجیتال
مالیات سبز و پایداری:
در راستای تعهدات زیستمحیطی، عمان احتمالاً مالیاتهای مرتبط با کربن و آلودگی را معرفی میکند، در حالی که مشوقهای مالیاتی برای پروژههای انرژی پاک و پایدار ارائه خواهد داد.
تمرکز بر مالیات بینالمللی:
با توجه به تحولات جهانی مثل Global Minimum Tax (حداقل ۱۵٪ مالیات شرکتی که توسط OECD پیشنهاد شده)، عمان احتمالاً قوانین خود را با این استانداردهای جهانی هماهنگ میکند. این موضوع ممکن است بر شرکتهای چندملیتی بزرگ تأثیر بگذارد.
جمعبندی
درک صحیح از مالیات شرکتها در عمان برای هر کسبوکار یا سرمایهگذاری که قصد ورود به این بازار را دارد، ضروری است. سیستم مالیاتی عمان با نرخ استاندارد ۱۵ درصد برای مالیات شرکتی و ۵ درصد برای VAT، در مقایسه با بسیاری از کشورهای منطقه، محیط رقابتی و جذابی برای کسبوکار فراهم میکند.
نکات کلیدی که باید به خاطر بسپارید:
- مهلتهای قانونی را رعایت کنید: ارسال اظهارنامه تا ۳ ماه پس از پایان سال مالی و پرداخت تا ۲۱ روز پس از آن
- از معافیتها و مشوقها استفاده کنید: مناطق آزاد، مشوقهای سرمایهگذاری و کسورات مجاز میتوانند بار مالیاتی شما را کاهش دهند
- مستندسازی کامل داشته باشید: تمام اسناد مالی را حداقل ۱۰ سال نگهداری کنید
- از سیستم الکترونیکی “دریشه” استفاده کنید: تمام فرآیندها دیجیتالی و شفاف هستند
- با مشاور مالیاتی حرفهای همکاری کنید: پیچیدگیهای قانونی نیاز به تخصص دارند
- قوانین VAT را جدی بگیرید: ثبتنام بهموقع و ارسال اظهارنامههای فصلی ضروری است
- در جریان تحولات قانونی باشید: سیستم مالیاتی عمان در حال تکامل است
عمان با موقعیت استراتژیک، ثبات سیاسی، زیرساختهای مدرن و فضای کسبوکار پویا، فرصتهای بینظیری برای سرمایهگذاری ارائه میدهد. رعایت قوانین مالیاتی نهتنها یک الزام قانونی، بلکه نشانهای از حرفهایگرایی و پایبندی به اصول کسبوکار سالم است.
چه اقدامی باید انجام دهید؟
اگر قصد سرمایهگذاری یا راهاندازی کسبوکار در عمان را دارید:
- با مشاوران مالیاتی و حقوقی معتبر تماس بگیرید تا بهترین ساختار حقوقی و مالیاتی را برای کسبوکار خود طراحی کنید.
- وبسایت رسمی اداره کل مالیات عمان را بررسی کنید و در سیستم “دریشه” ثبتنام کنید.
- از خدمات سازمان ترویج سرمایهگذاری عمان (Invest in Oman) برای دریافت راهنمایی و حمایت استفاده کنید.
- مقالات مرتبط دیگر ما درباره ثبت شرکت در عمان، مقایسه مالیات کشورهای خلیجفارس و قوانین سرمایهگذاری خارجی در عمان را مطالعه کنید.
برای مشاوره رایگان و دریافت راهنمایی تخصصی درباره مالیات و سرمایهگذاری در عمان، فرم تماس ما را تکمیل کنید تا کارشناسان ما با شما تماس بگیرند.
سؤالات متداول
۱. نرخ مالیات شرکت ها در عمان چقدر است؟
نرخ استاندارد مالیات بر درآمد شرکتها در عمان ۱۵ درصد است. برای صنایع خاص مثل نفت و گاز، نرخ بالاتری (۳۵ تا ۵۵ درصد) اعمال میشود. شرکتهای کوچک با درآمد کمتر از ۳۰,۰۰۰ ریال عمانی از مالیات معاف هستند.
۲. آیا شرکتهای کوچک از مالیات معاف هستند؟
بله، شرکتهایی که درآمد خالص سالانهشان کمتر از ۳۰,۰۰۰ ریال عمانی (حدود ۷۸,۰۰۰ دلار) باشد، از پرداخت مالیات بر درآمد شرکتی معاف هستند. اما همچنان باید اظهارنامه مالیاتی ارسال کنند.
۳. مهلت ارسال اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی باید حداکثر ۳ ماه پس از پایان سال مالیاتی ارسال شود. برای شرکتهایی که سال مالی آنها با سال میلادی منطبق است، مهلت ۳۱ مارس است. پرداخت مالیات نیز باید تا ۲۱ روز پس از ارسال اظهارنامه انجام شود.
۴. معافیتهای مالیاتی مناطق آزاد عمان چیست؟
شرکتهای فعال در مناطق آزاد و ویژه اقتصادی (مثل صلاله، دقم، صحار) میتوانند از معافیت مالیاتی تا ۳۰ سال بهرهمند شوند. این معافیت شامل مالیات بر درآمد شرکتی است، اما ممکن است شرایط خاصی داشته باشد که باید با مقامات منطقه آزاد مربوطه بررسی شود.
۵. جریمه عدم پرداخت بهموقع مالیات چقدر است؟
جریمه تأخیر در پرداخت مالیات ۱ درصد از مبلغ مالیات برای هر ماه تأخیر است. برای تأخیر در ارسال اظهارنامه نیز جریمه ثابت ۱۰۰ ریال عمانی ماهانه و در صورت تأخیر بیش از ۶ ماه، جریمه اضافی ۱ درصد ماهانه از مبلغ مالیات اعمال میشود.
۶. مالیات شرکتهای خارجی در عمان چگونه است؟
شرکتهای خارجی که در عمان فعالیت تجاری دائم دارند (شعبه، دفتر، تأسیسات)، مشمول همان نرخ ۱۵ درصد مالیات هستند. همچنین برای پرداختهایی که به شرکتهای خارجی غیرمقیم انجام میشود (سود سهام، بهره، حقالامتیاز)، مالیات منبع ۱۰ درصد کسر میشود.
۷. نرخ مالیات بر ارزشافزوده (VAT) در عمان چند درصد است؟
نرخ VAT در عمان ۵ درصد است. شرکتهایی که گردش مالی سالانهشان بیش از ۳۸,۵۰۰ ریال عمانی باشد، باید در سیستم VAT ثبتنام کنند. برخی کالاها و خدمات (آموزش، بهداشت، اجاره مسکونی) از VAT معاف هستند.
۸. چگونه از مالیات مضاعف در معاملات بینالمللی جلوگیری کنم؟
عمان با بیش از ۳۰ کشور قرارداد اجتناب از مالیات مضاعف دارد. برای استفاده از این قراردادها، باید گواهی اقامت مالیاتی (Tax Residency Certificate) از کشور مبدأ اخذ کنید و آن را به اداره مالیات عمان ارائه دهید. این کار نرخ مالیات منبع را کاهش میدهد یا کاملاً حذف میکند.
۹. هزینههای قابل کسر از درآمد مشمول مالیات کداماند؟
هزینههای قابل کسر شامل: حقوق و دستمزد، اجاره، استهلاک داراییهای ثابت، بدهیهای معوق، هزینههای تحقیق و توسعه، حقالزحمه حرفهای، هزینههای مالی و بانکی، هزینههای تبلیغات و بازاریابی. تمام هزینهها باید مستند و مرتبط با فعالیت تجاری باشند.
۱۰. آیا استفاده از مشاور مالیاتی الزامی است؟
استفاده از مشاور مالیاتی الزامی نیست، اما بهشدت توصیه میشود، بهخصوص برای شرکتهای بزرگ یا شرکتهایی که معاملات پیچیده بینالمللی دارند. مشاور مالیاتی میتواند به شما در بهینهسازی مالیات، رعایت قوانین و جلوگیری از جریمهها کمک کند.